Check-list de inspección al comprar un coche premium usado
Descubre cómo realizar una inspección completa de un coche usado premium antes de comprarlo.
Descubre cómo elegir la mejor financiación para tu coche premium con simulaciones reales, análisis de cuotas, TIN/TAE y ventajas fiscales para particulares y empresas.
Adquirir un coche premium es una decisión que combina pasión, estilo de vida y estrategia financiera. Más allá del motor o el diseño, lo que marca la diferencia es cómo se financia. En el segmento de alta gama, elegir bien entre pago al contado, financiación tradicional, leasing o renting puede suponer miles de euros de diferencia a lo largo de los años.
Hoy, la financiación inteligente de coches premium no se trata solo de conseguir la menor cuota mensual, sino de optimizar el coste total, aprovechar las ventajas fiscales y mantener la flexibilidad patrimonial. Es decir, disfrutar del vehículo que deseas sin comprometer tu liquidez o tu capacidad de inversión.
En esta guía práctica analizamos simulaciones reales y escenarios comparativos, mostrando cómo varía la cuota, el tipo de interés (TIN/TAE) y el impacto fiscal según el tipo de financiación y el perfil del comprador. Además, exploraremos cuándo conviene aportar entrada y cuándo es más eficiente optar por una financiación al 100 %.
Si estás valorando adquirir un vehículo premium —ya sea un Mercedes Clase E, un Tesla Model Y o un Range Rover Sport—, aquí encontrarás las claves para hacerlo con inteligencia financiera y visión a largo plazo. Porque el lujo, bien financiado, también puede ser una decisión rentable.
Si quieres más información sobre plazos y personalización, puedes consultarlo aquí.
La financiación de coches premium tiene particularidades que la diferencian del crédito tradicional para vehículos generalistas. Los importes suelen ser más elevados, los plazos más flexibles y las fórmulas de pago más adaptadas al perfil de cada comprador: particulares, autónomos o empresas. Comprender cómo se estructuran las condiciones —especialmente el TIN, la TAE, la cuota y la aportación inicial— es el primer paso para tomar una decisión rentable.
Financiación tradicional: TIN, TAE y entrada
En la fórmula clásica de financiación, el cliente adquiere la propiedad del vehículo desde el primer momento y devuelve el préstamo en cuotas mensuales.
En coches premium, la TAE media suele situarse entre el 6 % y el 9 %, dependiendo del plazo (habitualmente entre 36 y 60 meses) y de si se aporta una entrada inicial. A mayor entrada, menor capital financiado y, por tanto, menor cuota mensual.
Financiación sin entrada: flexibilidad a cambio de coste
Las marcas premium —Audi Financial Services, BMW Bank, Mercedes-Benz Financial o Tesla Finance— ofrecen fórmulas sin entrada que permiten acceder al vehículo sin desembolso inicial.
Esta opción aumenta la liquidez del comprador, pero también eleva la cuota mensual y el coste total del crédito. Por ejemplo, financiar 80.000 € a 60 meses al 7 % TAE sin entrada puede implicar cuotas de alrededor de 1.580 €/mes, mientras que con una entrada del 20 % bajan a unos 1.260 €/mes.
Leasing y renting: opciones corporativas inteligentes
En el entorno empresarial, el leasing y el renting se posicionan como alternativas muy ventajosas para vehículos de alta gama.
Ambas opciones ofrecen ventajas fiscales claras y preservan la liquidez, un punto clave cuando el coche es una herramienta de trabajo o una inversión de imagen corporativa.
La elección del método de financiación no solo afecta a la cuota mensual, sino también a la eficiencia fiscal, la liquidez personal y la flexibilidad patrimonial. Entender los beneficios de cada modalidad permite optimizar cada euro invertido en tu vehículo de alta gama.
Optar por una financiación clásica con entrada ofrece el control total del vehículo desde el primer día.
Ventaja principal: el coche pasa a ser tuyo, con plena libertad de uso, venta o personalización.
Las condiciones de TIN y TAE suelen ser más competitivas para clientes con buen perfil crediticio.
Ideal para quienes buscan una inversión a largo plazo, con cuotas estables y posibilidad de amortización anticipada sin penalización.
Ejemplo real: Financiar 60.000 € a 48 meses al 6,5 % TAE supone una cuota aproximada de 1.420 €/mes. Si decides amortizar antes, puedes ahorrar más de 2.000 € en intereses.
No aportar entrada es una forma de preservar capital para otras inversiones o necesidades empresariales.
Permite acceder al coche de forma inmediata sin descapitalizarte.
Es una estrategia útil para autónomos o directivos que prefieren mantener su liquidez operativa.
A cambio, implica una cuota algo superior, aunque muchas financieras premium ofrecen valores residuales altos que reducen la carga mensual.
Ejemplo: Un BMW X6 de 85.000 € puede financiarse sin entrada a 60 meses con una cuota en torno a 1.650 €/mes, con posibilidad de refinanciación o recompra al final del periodo.
El leasing de coches premium es especialmente atractivo para empresas y autónomos que desean deducir cuotas y mantener capacidad de inversión.
Permite deducir el 100 % del IVA y los pagos mensuales como gasto operativo (según uso y actividad).
Al finalizar el contrato, se puede ejercer la opción de compra y mantener el vehículo.
Ofrece una fiscalidad optimizada, ya que el coche no computa como activo hasta ejercer la compra.
Caso típico: Una empresa financia un Audi A6 en leasing durante 48 meses. Puede deducir el IVA y las cuotas, reduciendo su base imponible anual sin comprometer liquidez.
El renting premium gana fuerza entre particulares y empresas por su simplicidad y previsibilidad.
Incluye mantenimiento, seguro, asistencia y sustitución del vehículo.
Las cuotas son 100 % deducibles para empresas, con gasto controlado y sin riesgo de depreciación.
Además, permite renovar el coche cada 2-4 años, disfrutando siempre de la última tecnología y sin preocupaciones de venta.
En definitiva, cada modalidad tiene su ventaja clave: propiedad (financiación clásica), liquidez (sin entrada), deducción (leasing) o comodidad (renting).
La clave de la financiación inteligente está en elegir la fórmula que encaje con tus objetivos personales o empresariales.
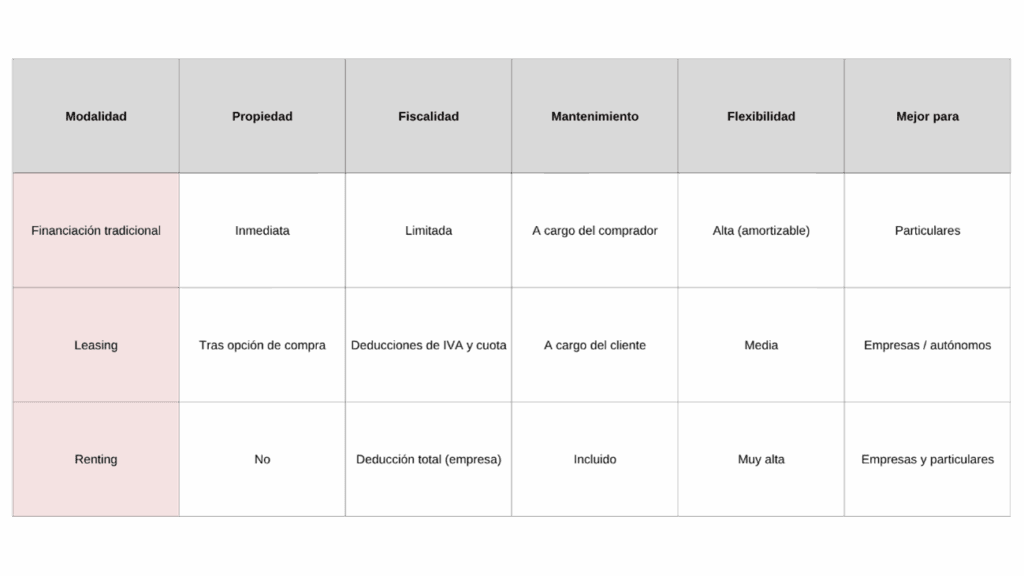
Cuando llega el momento de financiar un coche premium, tres conceptos se repiten constantemente: leasing, renting y financiación tradicional. Aunque a simple vista pueden parecer similares, la realidad es que cada modalidad responde a un perfil y necesidad financiera distinta. Entender sus diferencias es clave para elegir la opción más ventajosa tanto fiscal como operativamente.
Financiación tradicional: propiedad y flexibilidad
En este modelo, el comprador adquiere el vehículo con un préstamo bancario o a través de la financiera de la marca. Desde el primer momento, el coche es de su propiedad, aunque el pago se realice en cuotas.
Ideal para: Particulares o autónomos que desean mantener el coche a largo plazo y prefieren tener control total sobre su activo.
Leasing: inversión deducible con opción de compra
El leasing financiero es un contrato de arrendamiento con opción de compra al finalizar. En la práctica, la entidad financiera adquiere el coche y lo “alquila” al cliente, que puede comprarlo al final del contrato pagando un valor residual.
Ideal para: Empresas o autónomos que buscan eficiencia fiscal y posibilidad de quedarse con el vehículo al final del contrato.
Renting: uso sin propiedad ni preocupaciones
El renting ha evolucionado de ser una opción exclusiva para empresas a una modalidad cada vez más popular entre particulares. En este caso, se paga por el uso del vehículo, no por su propiedad. La cuota mensual incluye seguro, mantenimiento, revisiones, neumáticos y asistencia.
Ideal para: Profesionales o empresas que priorizan comodidad, flexibilidad y previsión de costes.
Elegir la financiación adecuada para un coche premium no es solo una cuestión de cuotas: es una decisión estratégica que impacta en tu liquidez, tus ventajas fiscales y tu tranquilidad financiera.
Tanto si prefieres poseer el vehículo, deducir fiscalmente o simplemente disfrutar sin preocuparte por nada, existe una fórmula que se adapta a tu perfil. Analizar escenarios reales, comparar TIN y TAE, y planificar la entrada son pasos esenciales para que el lujo no solo se conduzca, sino que también se invierta con criterio.
👉 Haz tu simulación de financiación personalizada y descubre cómo estrenar tu coche premium con la fórmula más inteligente.
Porque el verdadero lujo está en tomar decisiones inteligentes.
Depende de tu perfil. Si eres particular y quieres ser propietario, la financiación tradicional es ideal. Si eres empresa o autónomo, el leasing o renting ofrece ventajas fiscales y mejor gestión de liquidez.
El TIN refleja el interés nominal del préstamo, mientras que la TAE incluye todos los gastos asociados (comisiones, seguros, etc.). La TAE es el indicador real del coste total de la financiación.
Depende de tu liquidez y estrategia financiera. Con entrada inicial reduces el capital a financiar y la cuota mensual. Sin entrada preservas liquidez, aunque el coste total será ligeramente mayor.
Sí, si el vehículo se usa con fines empresariales o profesionales. Tanto en leasing como en renting puedes deducir el IVA y las cuotas según el grado de afectación a la actividad.
En el leasing, puedes ejercer la opción de compra pagando el valor residual y quedarte con el coche. En el renting, devuelves el vehículo o renuevas contrato con uno nuevo.
Las financieras especializadas suelen ofrecer TAE entre el 6 % y el 9 %, dependiendo del plazo, el importe y si se aporta entrada. Conviene comparar ofertas y leer la letra pequeña.
COMPARTE ESTE POST SI TE HA GUSTADO
Descubre cómo realizar una inspección completa de un coche usado premium antes de comprarlo.
Descubre cómo vender tu coche rápido y al mejor precio en la Costa del Sol: desde la tasación profesional hasta la entrega y pago seguro. Guía completa para lograr una venta sin complicaciones.